Artiklar
Småföretagarna går med vinst – men rådgivning kan lyfta dem ännu högre
Trots utmanande tider visar en ny rapport från Företagarförbundet att 76 procent av Sveriges småföretagare har gått med vinst de senaste tre åren. Men många brottas fortfarande med att känna sig trygga i att verksamheten följer rådande lagar och regler – särskilt skatteregler som ofta upplevs som svåra att förstå. Undersökningen lyfter också fram redovisningskonsulternas viktiga roll i att hjälpa småföretagare navigera dessa regler. Dennis Krook, projektledare och kommunikatör på Företagarförbundet, menar att fler småföretagare borde dra nytta av sin redovisningskonsult för att maximera sin potential.
”Småföretagare är bra på att anpassa sig”
Medier framställer ofta småföretagens ekonomiska situation i svarta rubriker, präglade av kriser, inflation och höga räntor. Företagarförbundets rapport visar dock en ljusare bild. En undersökning bland 200 av förbundets medlemmar visar att en majoritet av småföretagen går med vinst.
– Det är förvånande men också uppmuntrande, säger Dennis Krook. Mediabilden är ofta överdrivet dramatisk, men vår undersökning visar att småföretagare är otroligt duktiga på att anpassa sig. Vi såg samma sak under pandemin – många förväntade sig ett mycket värre scenario än vad som faktiskt blev verklighet.
Dennis förklarar att småföretagarnas förmåga att snabbt ställa om är en avgörande framgångsfaktor. Deras flexibilitet gör det möjligt att agera snabbt vid förändringar, till exempel genom att dra ner på kostnader eller sänka sin egen lön för att hålla verksamheten flytande.
– Det är ofta litenheten som är styrkan. Ett större företag kan inte svänga lika snabbt när samhällsförändringar sker, säger han.
Komplicerade skatteregler – en stor utmaning
Trots att många småföretag är framgångsrika upplevs vissa skatteregler, som de så kallade 3:12-reglerna, som särskilt svåra och frustrerande.
– Frustrationen handlar mycket om att reglerna är svårbegripliga, säger Daniel. Småföretagare vill ha kontroll över sin egen situation, men med 3:12-reglerna känner många att de inte har en chans att förstå. Att använda sig av räknesnurror på nätet utan att förstå beräkningarna skapar en känsla av osäkerhet och irritation.
Även om de föreslagna förändringarna av 3:12-reglerna är ett steg i rätt riktning, betonar Dennis att rådgivning från redovisningskonsulter är avgörande för att hjälpa många småföretagare navigera i det komplexa skattesystemet.
Redovisningskonsulten – från siffror till affärsrådgivning
Undersökningen visar att många småföretagare redan använder redovisningskonsulter, men Dennis menar att deras roll kan bli ännu större. Med rätt konsult kan småföretagare inte bara förbättra sin förståelse för skatteregler – de kan också ta sitt företag till nästa nivå.
– Redovisningskonsulter behöver bli mer proaktiva, och småföretagare måste bli bättre på att ställa krav. Det handlar inte bara om att få siffrorna rätt, utan också om att få rådgivning som hjälper företaget att växa och bli mer lönsamt, säger han.
En bra redovisningskonsult bör fungera som en affärsrådgivare och hjälpa företagare att tänka långsiktigt.
– Småföretagare behöver stöd både på kort och lång sikt. Det handlar inte bara om att räkna ut vinsten för nästa år, utan också om att skapa en strategi för de kommande tre åren, avslutar Daniel.
Tips till småföretagare: Maximera värdet av din redovisningskonsult
- Välj rätt konsult En bra redovisningskonsult är kvalitetssäkrad och har rätt kompetens för att kunna hjälpa dig på rätt sätt. Ta t kontakt med en byrå där det finns Auktoriserade Redovisningskonsulter som kan hjälpa dig både med din ekonomi och med affärsrådgivning.
- Ställ krav på proaktivitet Begär löpande rådgivning under året, inte bara vid bokslut. Kvartalsvisa avstämningar kan göra stor skillnad, särskilt för mindre företag.
- Se konsulten som en partner Din redovisningskonsult kan vara en nyckelspelare för ditt företags framgång. Bygg en relation där ni samarbetar för att optimera lönsamheten och utveckla verksamheten.
- Var inte rädd för att fråga Många företagare undviker frågor av rädsla för att verka okunniga. Kom ihåg att redovisningskonsultens jobb är att hjälpa dig att förstå lagar och regler och fatta bättre beslut.
- Ta hjälp med långsiktig planering Lyft blicken! Diskutera inte bara siffrorna för det gångna året, utan ta hjälp med att skapa en strategi för framtiden.
The post Småföretagarna går med vinst – men rådgivning kan lyfta dem ännu högre appeared first on Tidningen Konsulten.
Deklaration 2025 – viktiga datum att ha koll på för dig som privatperson!
Nytt år och snart dags att deklarera inkomster för 2024. Här lyfter vi några viktiga datum att ha koll på under 2025.
Flera datum för betalning av kvarskatt
I och med att kostnadsräntan på skattekontot uppgår till 2,5 procent är det viktigt att veta vid vilka tidpunkter som skatten ska vara inbetald för att undvika denna ränta. Om kvarskatten överstiger 30 000 kronor ska denna vara inbetald redan den 12 februari för att undvika kostnadsränta. Kostnadsräntan börjar räknas från och med den 13 februari på den del av kvarskatten som överstiger 30 000 kronor.
Om kvarskatten understiger 30 000 kronor behöver betalningen finnas på skattekontot senast den 5 maj för att undvika kostnadsränta.
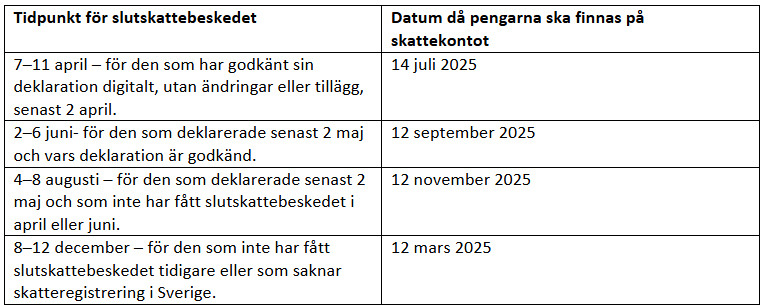
Om man inte betalar kvarskatten på förfallodagen kommer skulden att belöpa med den höga kostnadsräntan som uppgår till hela 17,5 procent. När den slutliga kvarskatten ska betalas beror på när man får sitt slutskattebesked. Kvarskatten ska vara betald 90 dagar efter att Skatteverket har beslutat om slutlig skatt. Nedan framgår tidpunkterna när betalningen ska vara gjord till skattekontot beroende på tidpunkten för slutskattebeskedet.
Varför kan man behöva betala in extra till skattekontot?
Det finns många olika anledningar till att man kan behöva betala in extra för att täcka upp för den slutliga skatten.
Här är exempel på situationer som kan ge kvarskatt:
- Investeringssparkonto – man betalar skatt på en schablonintäkt. Banken betalar inte in någon skatt för det.
- Försäljning av aktier eller fonder samt fastighet respektive bostadsrätt – görs en vinst vid försäljningen ska man betala skatt på den.
- Innehav av fastighet – vid innehav av fastighet utgår fastighetsskatt eller fastighetsavgift.
- Uthyrning av bostad – en villa, bostadsrätt eller sommarstuga kan hyresintäkten beskattas, beroende på hyresintäktens storlek.
- Lön från någon som inte är huvudarbetsgivare och pensionsutbetalningar där skatteavdrag har gjorts med 30 procent.
Skatten kan beräknas med hjälp av Skatteverkets tjänst Räkna ut din skatt.
Sista dagen att deklarera
Inkomstdeklarationen för fysiska personer ska vara inlämnad till Skatteverket senast den 2 maj, om man inte har fått anstånd att lämna in deklarationen senare. Som vanligt finns det möjlighet att få tillbaka överskjutande skatt tidigare om man lämnar in deklarationen digitalt.
Deklarationen skickas den 3–7 mars till privatpersoner som har en digital brevlåda. Om man inte har en digital brevlåda skickas pappersdeklaration ut under tidsperioden den 15 mars-15 april. Om man hellre vill ha en digital deklaration behöver man skaffa en digital brevlåda senast den 2 mars.
Deklarera digitalt senast den 2 april och få tillbaka pengarna i april
Skatteverkets e-tjänst Inkomstdeklaration öppnar den 18 mars. Det är då möjligt att logga in med e-legitimation och deklarera. Vill man ha skatten tillbaka redan i april behöver deklarationen godkännas digitalt senast den 2 april. Du får då inte göra några ändringar eller tillägg i deklarationen och du måste också ha anmält ett mottagarkonto för utbetalningen.
Till den som deklarerar senast den 2 maj och vars deklaration är godkänd kommer Skatteverket att betala ut skatteåterbäringen den 3–5 juni.
The post Deklaration 2025 – viktiga datum att ha koll på för dig som privatperson! appeared first on Tidningen Konsulten.
Nya SNI-koder – så kan du förbereda dig!
Snart lanseras nya SNI-koder (Standard för svensk näringsgrensindelning). Förändringen innebär att många företag behöver agera för att säkerställa att deras verksamhet är korrekt klassificerad. Den 27 januari öppnar en ny tjänst på verksamt.se där du själv kan ändra din SNI-kod. Här guidar vi dig genom det viktigaste kring uppdateringen och vad du behöver göra.
Vad är en SNI-kod och varför är den viktig?
SNI-koder används för att gruppera företag efter deras huvudsakliga verksamhet och är en central del av det svenska näringslivets struktur. Dessa femsiffriga koder påverkar bland annat:
- Företagets synlighet: Koderna används för att ge företag tillgång till branschspecifik information och regeländringar.
- Ekonomiska förutsättningar: Felaktiga koder kan påverka kreditvärdighet, försäkringskostnader och möjligheter till finansiering negativt.
- Statistiska underlag: Korrekt klassificering bidrar till att skapa en rättvisande bild av svensk näringslivsstatistik, vilket påverkar samhällsbeslut och analyser.
Vad innebär förändringen med SNI 2025?
Den senaste uppdateringen av SNI-koderna gjordes 2007, och det har blivit dags att uppdatera systemet för att bättre spegla näringslivets utveckling – särskilt inom snabbt föränderliga sektorer som IT och tjänster.
För cirka 30 procent av företagen innebär ändringen att deras verksamhet kommer att klassificeras om till en annan eller flera nya koder.
Vad händer om du inte uppdaterar koden?
Om du inte själv uppdaterar din kod kommer SCB (Statistiska centralbyrån) att göra en automatisk klassificering. Detta kan dock resultera i mindre exakta koder som inte speglar din verksamhet på bästa sätt. Konsekvensen kan bli att företaget missar viktiga branschspecifika möjligheter, exempelvis bidrag, tillgång till branschspecifik information, eller korrekt bedömning av kreditvärdighet och försäkringskostnader.
Därför är det viktigt att du själv tar kontroll över processen.
Så kan du förbereda dig:
- Läs på om de nya SNI-koderna
På SCB:s hemsida finns utförlig information om de nya koderna. Ta reda på vad förändringarna innebär för just din verksamhet och bransch.
- Kontrollera din nuvarande SNI-kod
Börja redan nu med att se över din befintliga SNI-kod och säkerställ att den stämmer överens med företagets huvudsakliga verksamhet.
- Använd den nya e-tjänsten på Verksamt.se
Den 27 januari lanseras en ny tjänst på Verksamt.se, där du enkelt kan se över och uppdatera din kod. Detta är ett smidigt sätt att säkerställa att din verksamhet är rätt klassificerad enligt SNI 2025.
- Ta hjälp vid behov
Om du är osäker på hur du ska göra eller vilken kod som passar din verksamhet bäst, kan du rådfråga en redovisningskonsult eller rådgivare.
Var kan du hitta mer information?
För att läsa mer om SNI 2025 och hur det påverkar din verksamhet, besök:
- SCB:s hemsida: Här hittar du detaljerad information om de nya SNI-koderna och vad de innebär.
- Verksamt.se: Från den 27 januari kan du själv uppdatera dina koder här.
The post Nya SNI-koder – så kan du förbereda dig! appeared first on Tidningen Konsulten.
Så förändrar EU:s nya momsreform framtiden för svenska företag
EU:s nya momsreform ViDA revolutionerar momshanteringen med e-fakturering och digitalisering. Vad betyder det för svenska företag? Fredrik Andersson Carlö från Skatteverket reder ut möjligheter och utmaningar.
Med momsreformen VAT in the Digital Age (ViDA) går EU in i en ny era av digitalisering. Målet är att skapa ett enklare och mer rättvist momssystem för företag som verkar inom EU och syftar till att effektivisera momshanteringen och minska bedrägerier bland annat genom transaktionsbaserad rapportering baserad på e-fakturering och nya regler för plattformsföretag. Reformen bygger på tre huvudsakliga pelare och träder i kraft gradvis fram till 2035.
Krav på e-fakturering
Införandet av obligatorisk e-fakturering vid gränsöverskridande handel inom EU är en av de mest omvälvande delarna av ViDA. Denna förändring kräver att företag e-fakturerar vid transaktioner med företag i andra EU-länder från och med 2030. Detta medför att periodisk sammanställning inte längre behöver lämnas.
– Det är en banbrytande förändring för såväl samhälle som företag. Till skillnad mot PDF-faktura är e-fakturan digital genom hela processen och hanteras automatiskt, dator till dator. Rapporteringen sker i realtid och ersätter dagens manuella system, förklarar Fredrik Andersson Carlö.
Bekämpa momsbedrägerier
Den digitala omställningen innebär inte bara effektivare momsrapportering, utan är också ett kraftfullt verktyg för att bekämpa momsbedrägerier. Dessa har historiskt kostat EU över 50 miljarder euro om året, men har de senaste åren krympt kraftigt, bland annat tack vare införandet av transaktionsbaserad rapportering i utsatta länder. Genom att kräva transaktionsbaserad rapportering kan myndigheterna få bättre insyn i momsflöden och minska risken för bedrägerier.
– E-fakturering gör inte bara momsrapporteringen enklare, utan är tillsammans med den transaktionsbaserade rapporteringen ett kraftfullt verktyg mot kriminella nätverk. Det ger oss möjlighet att agera snabbare och stoppa felaktiga utbetalningar, säger Fredrik Andersson Carlö.
Många fördelar med e-fakturering
Dessutom finns stora ekonomiska fördelar för företagen själva. Beräkningar från Norge visar att e-fakturering kan spara miljarder genom effektivare processer och minskad administration, inte minst om e-faktureringsnätverken används för att automatisera andra processer, som inköp och logistik.
– Svenska företag har mycket att vinna. Vi ligger efter Norge och Finland, som redan har en hög andel e-fakturering. Med ViDA kan vi komma i kapp och spara stora summor, tillägger Fredrik.
Det finns utmaningar
Trots de många fördelarna finns det även vissa utmaningar. För mindre företag, som kanske inte redan använder e-fakturering, innebär reformen en viss investering i nya system. Det finns också tekniska frågor som ännu inte är helt lösta, såsom hur olika nationella e-faktureringssystem ska kommunicera med varandra.
– Det finns en del osäkerheter, exempelvis hur systemen ska standardiseras på EU-nivå. Men det är frågor vi hoppas få klarhet i innan 2030, säger Fredrik.
Sverige har inte beslutat om obligatorisk e-fakturering för inhemska transaktioner. Skatteverket förespråkar en nationell implementering av e-fakturering senast samtidigt som ViDA träder i kraft.
– Med nationell transaktionsbaserad rapportering och obligatorisk e-fakturering skulle vi kunna minska momsbedrägerier och skapa en mer rättvis konkurrensmiljö för företagen. Om Sverige å andra sidan halkar efter i den här utvecklingen riskerar vi att bli ”svaga länken” för momsbedrägerier och svenska företag riskerar att tappa konkurrenskraft gentemot företag i länder som implementerar transaktionsbaserad rapportering och obligatorisk e-fakturering tidigare, betonar Fredrik.
Vad kan företag göra för att förbereda sig?
– Att börja implementera e-fakturering redan idag ger företag en fördel och säkerställer en smidigare övergång till de nya reglerna. Framtiden är digital, och ViDA-reformen är bara början. Undersök vilka e-faktureringslösningar som finns tillgängliga och börja implementera dem. För småföretag kan gratis- eller lågkostnadslösningar vara en bra början, säger Fredrik och tillägger att företag som redan använder elektroniska affärssystem (EDI) bör säkerställa att de uppfyller de standarder som krävs enligt ViDA.
The post Så förändrar EU:s nya momsreform framtiden för svenska företag appeared first on Tidningen Konsulten.
Begränsad möjlighet till avdrag för ränteutgifter
Från och med beskattningsåret 2025 och framåt gäller en begränsad avdragsrätt för ränteutgifter i inkomstslaget kapital för privatpersoner. Det är en stor förändring för privatpersoner som tidigare har fått avdragsrätt för samtliga ränteutgifter oavsett låneform och säkerhet.
Nya regler för privatpersoner
Begränsningarna till rätt för avdrag för ränteutgifter gäller för fysiska personer i inkomstslaget kapital. Reglerna gäller både nya lån som tas efter den 1 januari 2025 och befintliga lån som är upptagna före lagändringen.
För kalenderåret 2025 gäller att ränteutgifter för lån som inte är förenade med säkerhet i bostad, värdepapper, fordon, båt, skepp eller luftfartyg, eller lämnas av en pantbank endast får dras av med 50 procent. Från och med 2026 gäller att ränteutgifter som inte uppfyller villkoren inte får dras av överhuvudtaget. För ränteutgifter som är hänförliga till lån som uppfyller villkoren gäller precis som tidigare att avdragsrätt föreligger fullt ut. De nya reglerna gäller inte när du deklarerar beskattningsåret 2024 i deklarationen år 2025.
De nya reglerna innebär att kostnaderna för vissa typer av lån blir högre och kommer att minska efterfrågan på lån utan säkerhet. Det kan även innebära att färre lån utan säkerhet i form av bostad, värdepapper, fordon, båt, skepp eller luftfartyg, eller lån från en pantbank, beviljas. Anledningen är att färre individer klarar kreditbedömningen för den högre lånekostnaden.
Ökningen av konsumtionslånen, framför allt av blancolån med hög ränta, medför ökade risker för att låntagare ska få betalningsproblem. En högre nivå på skuldsättningen innebär ökade risker för såväl den enskilde som för samhällsekonomin i stort. Genom att avdrag inte längre får göras för ränteutgifter vill regeringen motverka den pågående utvecklingen mot en mer riskfylld skuldsättning eftersom överskuldsättning är ett allvarligt problem.
Grundläggande förutsättningar för avdrag för ränteutgifter
För att få göra avdrag för ränteutgifter ska dessa kriterier vara uppfyllda:
- Låntagaren ska ha varit betalningsansvarig för lånet.
- Räntan ska vara betald under inkomståret.
- Det är en ränta som ger rätt till avdrag.
Rätt till avdrag kräver säkerhet för lånet
Utgångspunkten för avdragsrätten för ränteutgifter i inkomstslaget kapital är begränsad till lån som uppfyller vissa särskilda förutsättningar om värdering av säkerheter och maximal belåningsgrad. För dessa lån kommer fullt avdrag att medges för ränteutgiften. Lånen kan delas in i fyra kategorier:
- Lån med säkerhet i bostad.
- Lån med säkerhet i fordon.
- Lån med säkerhet i marknadsnoterade värdepapper.
- Lån lämnade av pantbanker.
Lån med säkerhet i bostad
Den första kategorin gäller lån med säkerhet i bostad. Ränteutgift kan dras av om utgiften är hänförlig till ett lån som har lämnats mot panträtt i fast egendom, tomträtt eller bostadsrätt eller liknande rätt. Det går även att dra av om lånet är förenat med motsvarande rätt i byggnad som inte hör till fastigheten. Det innebär exempelvis att ränteutgift för ett lån som finansierar köp av en byggnad på ofri grund ska dras av om lånet lämnats mot säkerhet i byggnaden.
Lånen ska ha lämnats av ett kreditinstitut eller en kreditgivare med tillstånd enligt lagen om verksamhet med bostadskrediter. Det gör att lånet är begränsad till en viss procent av marknadsvärdet på bostaden.
Lån med säkerhet i fordon
Till den andra kategorin hänförs lån som finansierar förvärv av fordon, båt, skepp eller luftfartyg. Det kan handla om bland annat bilar, motorcyklar och traktorer. Ränteutgifter som är hänförliga till sådana lån får dras av om följande villkor är uppfyllda:
- Säljaren av varan och långivaren ska vara näringsidkare. Det gör att konsumentkreditlagen kommer att vara tillämplig på dessa lån och då begränsas belåningsgraden.
- Lånet ska vara förenat med säkerhet i varan. Det kan ske genom ett återtagandeförbehåll, vilket ger säljaren rätt att återta den sålda varan från köparen om förutsättningarna för förbehållet är uppfyllda.
- Varan och låntagaren ska kunna identifieras genom uppgifter i kreditavtalet.
- Det objekt som ställs som säkerhet ska vara registrerat på låntagaren eller på en medlåntagare i Transportstyrelsens vägtrafikregister, fartygsregister eller luftfartygsregister, eller i ett motsvarande register i en annan stat inom EES.
Lån med säkerhet i marknadsnoterade värdepapper
Den tredje kategorin avser lån med säkerhet i marknadsnoterade värdepapper. Ett värdepapperslån är ett lån där låntagaren ställer sina värdepapper som säkerhet för lånet. Om låntagaren inte kan betala tillbaka lånet så har långivaren rätt att sälja låntagarens värdepapper för att få tillbaka de utlånade pengarna.
Ränteutgift ska dras av på lån som lämnats av ett kreditinstitut eller ett värdepappersbolag om utgiften är hänförlig till ett lån som är förenat med säkerhet i i någon av följande värdepapper:
- Finansiella instrument som är upptagna till handel på en reglerad marknad eller en motsvarande marknad utanför Europeiska ekonomiska samarbetsområdet (EES), handlas på en MTF-plattform inom EES.
- Andelar i en värdepappersfond eller specialfond.
Lån lämnade av pantbanker
Den fjärde kategorin är lån som är lämnade av pantbanker. Ränteutgift kan dras av om utgiften är hänförlig till ett lån som har lämnats av en pantbank och där pantbanken har säkerhet för lånet.
Utgiftsräntor hänförliga till andra lån
För beskattningsåret 2025 begränsas avdragsrätten för ränteutgifter till 50 procent avseende lån som inte uppfyller de villkor som gäller för lån enligt de fyra kategorierna. Det vill säga för lån utan säkerhet får låntagaren göra avdrag med 50 procent av ränteutgiften.
För ränteutgifter hänförliga till lån som uppfyller villkoren med säkerhet gäller för 2025 avdragsrätt för ränteutgifterna med 100 procent precis som tidigare.
Från och med beskattningsåret 2026 finns ingen avdragsrätt för ränteutgifter som är hänförliga till lån utan säkerhet. För ränteutgifter som är hänförliga till lån med säkerhet gäller däremot full avdragsrätt.
De nya reglerna gäller inte de ränteutgifter som man deklarerar inkomstår 2024 i deklarationen år 2025.
Exempel
Stina har två lån – ett bostadslån och ett blancolån. Bostadslånet tog hon i samband med att hon köpte sin bostadsrättslägenhet. Lånet är lämnat av en bank som har säkerhet i lägenheten. Stina har också ett blancolån, det vill säga ett lån utan säkerhet. Nedan visas hur ränteutgifterna hänförliga till de båda lånen kommer att hanteras för beskattningsåren 2024, 2025 och 2026.
Beskattningsåret 2024 (deklarationen som lämnas 2025)
Bostadslånet: Full avdragsrätt för ränteutgifterna.
Blancolånet: Full avdragsrätt för ränteutgifterna.
Beskattningsåret 2025 (deklarationen som lämnas 2026)
Bostadslånet: Full avdragsrätt för ränteutgifterna eftersom lånet uppfyller villkoren för bland annat säkerhet.
Blancolånet: Avdragsrätt med 50 procent av ränteutgifterna.
Beskattningsåret 2026 (deklarationen som lämnas 2027)
Bostadslånet: Full avdragsrätt för ränteutgifterna eftersom lånet uppfyller villkoren för bland annat säkerhet.
Blancolånet: Ingen avdragsrätt för ränteutgifterna.
The post Begränsad möjlighet till avdrag för ränteutgifter appeared first on Tidningen Konsulten.
Dags för julbord – här är skattereglerna du måste ha koll på
Julen är snart här, och du kanske funderar på att bjuda dina anställda eller kunder på ett trevligt julbord? Men vad får du egentligen dra av?
Julbord och julfest med anställda
Julbord med julfest för anställda ses normalt som intern representation och är då skattefria för de anställda.
Avdragsrätten för representation för företaget är däremot mycket begränsad. När det gäller intern representation får företaget göra avdrag endast för enklare förtäring till ett värde av högst 60 kronor exklusive moms per person och tillfälle. Med enklare förtäring avses till exempel kakor, bullar, frukt och en enklare smörgås som inte ersätter en måltid. Utöver det medges inte något avdrag alls och därför får företaget inte göra avdrag på julbordet.
För kringkostnader som lokalhyra, musikunderhållning och liknande medges avdrag med högst 180 kronor exklusive moms per person och tillfälle. Kostnader i samband med personalfest är avdragsgilla för max två tillfällen per år. Om anställdas familjemedlemmar är bjudna på julfesten kan företaget få göra avdrag även för dem. Under vissa förutsättningar är också kostnader för resa och övernattning (endast en natt) i samband med julfest på annan ort avdragsgilla.
Alltför påkostade julfester kan räknas som lyxrepresentation och är därmed inte avdragsgilla för företaget. De kan även komma att förmånsbeskattas hos de anställda. Hela kostnaden blir då avdragsgill för företaget som en lönekostnad, men företaget måste samtidigt betala arbetsgivaravgifter på värdet av förmånen. Det går inte att säga var gränsen för lyxbetonad representation går, utan det gäller att hålla julbordet respektive julfesten på en rimlig nivå. Med lite sunt förnuft kommer man långt.
Julbord med kunder
Om du bjuder dina kunder på julbord handlar det om extern representation. Även för extern representation gäller att avdrag endast medges för enklare förtäring till ett värde av högst 60 kronor exklusive moms per person och tillfälle. Avdrag för måltider vid julbord medges inte överhuvudtaget eftersom det inte är frågan om enklare förtäring. Däremot kan avdrag medges för kringkostnader med max 180 kronor exklusive moms per person.
För att det ska vara fråga om extern representation krävs att du bjuder kunden i samband med en affärsförhandling eller på annan affärsmässig grund. Om du bjuder en större grupp kunder på julbord samtidigt är det sannolikt att Skatteverket kommer att bedöma att det inte är fråga om en affärsförhandling utan att det ska ses som personlig gästfrihet och utgifter för sällskapslivet. För att det ska vara fråga om extern representation krävs att utgiften har ett omedelbart samband med näringsverksamheten, som att inleda och upprätthålla affärsförbindelser. Är det inte fråga om extern representation har företaget inte avdragsrätt för utgiften.
Vad gäller för en enskild näringsidkare?
Reglerna om representation är desamma om du som enskild näringsidkare vill ta med dina anställda eller kunder på julbord eller jullunch. Som enskild näringsidkare kan du inte utöva intern representation mot dig själv.
Vad gäller för avdrag av moms?
För förtäring medges avdrag för moms om utgifterna har ett omedelbart samband med verksamheten. Ett julbord får anses ha ett sådant omedelbart samband med verksamheten. Nästa fråga blir hur stort avdrag för moms du får göra. Avdraget får nämligen högst uppgå till den ingående momsen på 300 kronor per person och tillfälle. Överskjutande moms är en ej avdragsgill kostnad.
Ett julbord kostar normalt mer är 300 kronor. Dessutom kan olika momssatser tillämpas (12 procent på mat och 25 procent på vissa drycker såsom starköl). Momsavdraget får då proportioneras mellan de olika utgifterna med olika momssatser. För att slippa denna beräkning kan ett schablonavdrag om 46 kronor dras av som moms.
Anta att notan slutar på 500 kronor per person och den debiterade momsen är 67 kronor. I stället för att proportionera momsen kan 46 kronor dras av i moms, om den debiterade momsen är minst 46 kronor per person.
För övriga utgifter, kringkostnader såsom hyra av bord och stolar och musikunderhållning, medges avdrag för skäliga utgifter. Med skäliga utgifter anses samma belopp som vid inkomstbeskattningen. Avdrag för moms medges därför med högsta momsen på 180 kronor per person.
The post Dags för julbord – här är skattereglerna du måste ha koll på appeared first on Tidningen Konsulten.
Satsa på hållbara finanser och häng med i Europas gröna omställning
Hållbarhet är på allas läppar och omfattar mycket mer än klimat och miljö. Det omfattar även hållbara finanser. För små och medelstora företag blir det avgörande att lägga resurser på detta – både för att uppfylla nya lagkrav, och för att stärka konkurrenskraften och locka gröna investerare. Men vad innebär egentligen hållbara finanser, och varför är de så viktiga? Loïc Viatte, tjänsteman på Finansdepartementet, arbetar med flera av EU:s rättsakter på området. Här berättar han hur de nya EU-lagstiftningarna påverkar svenska företagare och varför det är viktigt att hålla sig uppdaterad om vad som händer i EU.
Nya EU-lagar ställer krav på företagen
Under senare år har en rad rättsakter och förordningar från EU antagits och införts i Sverige, för att främja en mer hållbar utveckling. Några exempel är Taxonomiförordningen, som bland annat påverkar investeringsprodukter och gröna obligationer, CSDDD (Corporate Sustainability Due Diligence Directive) som handlar om att företag ska iaktta tillbörlig aktsamhet om miljö, klimat eller mänskliga rättigheter, samt CSRD (Corporate Sustainability Reporting Directive), som handlar om hållbarhetsrapportering för större företag.
Säkerställer användarvänlighet
En del av Loïc Viattes arbete handlar om att ta fram och driva svenska positioner inom EU inom hållbara finanser och grön omställning. Han förklarar att Sverige har en aktiv roll i att driva EU:s hållbarhetsagenda och detta innebär bland annat att svenska myndigheter måste säkerställa att EU:s direktiv och förordningar införlivas på ett sätt som fungerar i den svenska kontexten.
– Vi vill säkerställa att regelverken blir användarvänliga och tillämpbara för svenska företag. Vi arbetar nära kommissionen och andra medlemsstater för att se till att små och medelstora företag inte missgynnas av de nya reglerna, säger Loïc Viatte.
Hållbara finanser skapar en grön finansmarknad
För Loïc Viatte handlar hållbara finanser om att skapa en grönare finansmarknad. Han förklarar att begreppet kan tolkas både brett och snävt:
– En bred tolkning av hållbara finanser kan omfatta allt från att ta fram regler för finansmarknaden till klimatbistånd eller grön upphandling. En snävare definition fokuserar mer på att mobilisera privat finansiering till den gröna omställningen, säger han.
Hållbarhet som strategisk tillgång
De nya EU-lagarna kommer få stor inverkan på företagens hållbarhetsarbete. En av de viktigaste regleringarna är CSRD, som ställer högre krav på företagens transparens och hållbarhetsrapportering. Även om CSRD inledningsvis bara omfattar noterade företag, kommer det att påverka mindre företag som är leverantörer och kunder till de större företagen.
– Större företag och investerare kommer att efterfråga hållbarhetsinformation från mindre leverantörer för sina egna rapporter. Det innebär att även mindre företag, som egentligen inte formellt omfattas av lagen, kan behöva redovisa uppgifter som koldioxidavtryck, sjukskrivningar, jämställdhet och hur de arbetar cirkulärt. För dessa företag kan det bli en viktig konkurrensfördel att kunna leverera den informationen, och att leverera den i rätt format, förklarar Loïc Viatte.
För mindre företag handlar hållbarhetsrapportering därför inte bara om efterlevnad, utan också om att skapa en strategisk möjlighet.
– Företag som inte anpassar sig riskerar att hamna på efterkälken, medan de som integrerar hållbarhet i sin affärsmodell kommer att stärka sin konkurrenskraft, särskilt om de söker finansiering från gröna investerare och vill satsa på hållbara projekt, förklarar Loïc Viatte.
Investering i framtiden
För att hänga med i lagstiftningen och förstå hur EU:s hållbarhetsregler påverkar företaget är det viktigt att hålla sig uppdaterad om de nya rättsakterna och de informationsbehov som företag och investerare kommer att ha.
Loïc Viatte råder företagare att redan nu bör förbereda sig på ökade krav från större kunder och investerare.
– Även om det kan innebära ökade kostnader och ta resurser i anspråk, är det en investering i framtiden. Delta i utbildningar och seminarier, bygg upp intern kompetens, eller samarbeta med konsulter för att stärka kompetensen, säger han.
– Din redovisningskonsult är en bra resurs som kan hjälpa dig att anpassa sig till de nya kraven. De kan guida företaget genom rapporteringsprocessen och visa att hållbarhet inte bara innebär ökade kostnader och tar resurser i anspråk, utan att det är en investering för framtiden, avslutar Loïc Viatte.
The post Satsa på hållbara finanser och häng med i Europas gröna omställning appeared first on Tidningen Konsulten.
Hans Hallengren: ”Redovisningskonsulter behövs för att bygga långsiktiga och hållbara företag”
Som grundare och ordförande för Sveriges Internationella Företagarförening (SvIFF) arbetar Hans Hallengren för att skapa ett mer inkluderande och hållbart samhälle. Här berättar han om sitt arbete, hur vi kan skapa lönsamma företag i utsatta områden, samt vilken roll redovisningskonsulter kan spela.
Hans Hallengren har över 30 års erfarenhet av företagande och är starkt engagerad i hållbarhetsfrågor, särskilt när det gäller integration och företagsutveckling. När han var med och grundade SvIFF under pandemin var målet att skapa ett mer inkluderande och hållbart samhälle.
– Jag har lång erfarenhet som företagare och vet att det krävs mer än ekonomiskt stöd för att lyckas bygga hållbara och lönsamma företag. Speciellt om du kommer från ett annat land. Jag vill skapa plattformar där småföretagare får tillgång till både nätverk och expertis. Det är nyckeln till långsiktig tillväxt och hållbarhet för alla företag, oavsett bakgrund, säger Hans.
Långsiktig hållbarhet – ett kretslopp
Hans Hallengren ser företagande som ett kretslopp. Han betonar vikten av att skapa långsiktiga lösningar som gör att företag kan överleva och växa. Han liknar företagande vid att vårda marken i ett ekologiskt system.
– I ett kretslopp måste du ge för att få något tillbaka. Samma princip gäller för företagande. Det handlar om att tänka långsiktigt och verkligen förstå sin ekonomi, förklarar han.
Nätverk och stöd – avgörande för företagare
Många företagare med invandrarbakgrund saknar enligt Hans Hallengren de långsiktiga strategier som krävs för att växa hållbart. Han ser stora utmaningar och menar att det krävs ett långsiktigt arbete för att bygga förtroende och skapa möjligheter för dessa företag att utvecklas.
– Många av dessa företag har enorm potential men saknar ofta tillgång till de nätverk och den rådgivning som behövs. Genom att involvera experter kan de utveckla strategier som ger tillväxt både ekonomiskt och miljömässigt över tid.
Redovisningskonsulter – en viktig nyckelspelare
Enligt Hans har redovisningskonsulter en central roll i att hjälpa företagare att navigera i komplexa regelverk och skapa hållbara affärsmodeller.
– Redovisningskonsulter är unikt positionerade att hjälpa småföretag inte bara med ekonomin utan också att agera korrekt enligt svenska lagar och regler, som ofta kan vara komplicerade. Många företagare vill göra rätt, men det kan vara mycket svårt om man varken kan språket eller förstår lagarna i det land där man vill bygga företag. Här kan redovisningskonsulter bli en viktig samarbetspartner, förklarar Hans.
Vikten av en hållbar värdekedja
När det gäller framtidens hållbarhetsutmaningar för svenska små och medelstora företag, lyfter Hans vikten av att skapa hållbara värdekedjor.
– Allt svinn kan bli någon annans vinst, säger han. Företag måste tänka flera steg framåt och bygga värdekedjor som verkligen är hållbara. För att uppnå det krävs samarbeten mellan olika branscher och experter.
The post Hans Hallengren: ”Redovisningskonsulter behövs för att bygga långsiktiga och hållbara företag” appeared first on Tidningen Konsulten.
Maximera din utdelning som fåmansdelägare – att tänka på innan årsskiftet
Som delägare i ett fåmansaktiebolag behöver du tänka på några saker innan årsskiftet för att kunna tillgodoräkna dig ett så stort gränsbelopp som möjligt. Har du till exempel koll på om du har tagit ut tillräckligt med lön för att kunna tillgodoräkna dig ett löneutrymme vid beräkning av gränsbeloppet enligt huvudregeln nästa år?
Beskattning av utdelning från fåmansföretag
Du som är verksam i betydande omfattning i ett fåmansaktiebolag har i normalfallet en kvalificerad andel i företaget. Det innebär bland annat att en utdelning till viss del kan bli beskattad i inkomst av kapital och till viss del i inkomst av tjänst. Den del av utdelningen som motsvarar gränsbeloppet, som beräknas enligt förenklingsregeln eller huvudregeln, beskattas i inkomst av kapital med 20 procent. Den del av utdelningen som överstiger gränsbeloppet beskattas i inkomst av tjänst upp till en viss brytpunkt, och därefter i inkomst av kapital med 30 procent i skatt. Eftersom en utdelning motsvarande gränsbeloppet beskattas med 20 procent i inkomst av kapital är det viktigt att varje år räkna ut vilken regel som är mest förmånlig för dig. Det är den som äger andelarna vid ingången av beskattningsåret som får beräkna årets gränsbelopp.
Beräkna gränsbeloppet
Gränsbeloppet kan beräknas på två olika sätt – enligt förenklingsregeln eller huvudregeln. Vilken beräkningsregel du väljer beror på om du tar ut lön och uppfyller förutsättningarna i övrigt.
Förenklingsregeln
För beskattningsåret 2024 får delägare i ett fåmansföretag rätt till ett gränsbelopp om 204 325 kronor. Detta kan du använda till utdelning eller kapitalvinst som beskattas med 20 procent. Gränsbeloppet beräknas utifrån din ägarandel i företaget. Ett gränsbelopp som inte utnyttjas sparas till kommande år och räknas då upp med en särskild procentsats. Om du äger flera fåmansföretag så ska du vara observant på att förenklingsregeln bara får användas i ett fåmansföretag per år.
Gränsbeloppet för beskattningsåret 2025 är 209 550 kronor. Det beloppet kan användas för utdelningar med 20 procents beskattning i inkomst av kapital för beskattningsåret 2025.
Huvudregeln – tänk på att ta ut tillräckligt med lön
Huvudregeln innebär att gränsbeloppet beräknas dels på delägarens anskaffningsvärde för aktierna, dels på 50 procent av de kontant utbetalda lönerna i företaget. Tar du ut lön från företaget kan du beräkna gränsbeloppet enligt huvudregeln i stället för förenklingsregeln om den ger ett högre gränsbelopp.
För att kunna tillgodoräkna dig lönebaserat utrymme, som baseras på de löner som totalt sett finns i fåmansföretaget, måste du äga mer än fyra procent av aktierna och det är viktigt att du, eller en till dig närstående person, tar ut tillräcklig hög lön. Det är löneuttaget under året före beskattningsåret som påverkar möjligheten att tillgodoräkna sig det lönebaserade utrymmet. Det innebär att det är lönen du tog ut 2023 som är avgörande för om reglerna kan användas och om det lönebaserade utrymmet får tillgodoräknas för beskattningsåret 2024.
Lönekravet för att använda huvudregeln
För att kunna räkna med lönebaserat utrymme under 2024 måste du eller närstående under 2023 tagit ut det lägsta av 713 280 kronor eller 445 800 kronor + 5 procent av sammanlagd kontant ersättning i företaget. Lönen som du eller närstående är tvungen att ta ut under 2024 är det lägsta av 731 520 kronor eller 457 200 kronor + 5 procent av sammanlagd kontant ersättning i företaget. Det är viktigt att du ser över ditt löneuttag 2024 för att optimera utdelningsmöjligheterna nästa år.
Det är endast kontant lön som får ingå i löneunderlaget. Löner som betalats ut som förmån, till exempel bilförmån, ingår inte vid beräkning av lönekravet eller löneunderlaget.
Det finns dock en möjlighet att innan årsskiftet lösa detta genom en så kallad omvänd löneväxling. Utgångspunkten är att en förmån inte ska tas upp till den del den ersätts av ett nettolöneavdrag. Det innebär att arbetsgivaren kan ge ut en extra kontant lön motsvarande förmånens värde och göra ett nettolöneavdrag med hela lönebeloppet och på så sätt omvandla löneförmånen till kontant lön.
Starta företag innan årsskiftet
Om du idag inte äger andelar i ett fåmansföretag, men planerar att starta ett aktiebolag kan det vara fördelaktigt att göra det innan årsskiftet. Det är den som äger andelarna i början av beskattningsåret som får tillgodoräkna sig årets gränsbelopp. Om du startar företaget eller köper andelarna i början av beskattningsåret måste du vänta ett helt år innan du får tillgodoräkna dig gränsbeloppet. Det innebär att du tappar ett helt års gränsbelopp.
Tycker du detta verkar krångligt? Ta kontakt med din redovisningskonsult! Denne kan hjälpa dig att reda ut vad som är mest fördelaktigt för dig!
The post Maximera din utdelning som fåmansdelägare – att tänka på innan årsskiftet appeared first on Tidningen Konsulten.
Börja göra din hållbarhetsredovisning nu – så kommer du igång
Hållbarhet blir allt viktigare för små och medelstora företag som vill stärka sin trovärdighet, förbli konkurrenskraftiga och möta framtidens krav. Som företagare har du mycket att vinna på att redan nu börja arbeta med hållbarhetsredovisning, även om det ännu inte är ett krav. Jeanette Isaksson, Auktoriserad Redovisnings- och Lönekonsult på Akisa, berättar hur du kan komma igång.
Varför hållbarhetsredovisning är viktigt för ditt företag
Att arbeta med hållbarhetsredovisning är inte bara bra för miljön och samhället – det kan också vara en smart affärsstrategi. Jeanette Isaksson märker att allt fler av hennes kunder efterfrågar hjälp med hållbarhetsredovisningen.
– Fler företagare blir medvetna om hållbarhet och märker att deras leverantörer ställer krav på dem. De inser att de inte längre kan ducka för dessa frågor, och genom att redan nu ta tag i hållbarhetsfrågorna är de bättre förberedda när lagkraven kommer. Det inger också förtroende hos medarbetare, leverantörer och samarbetspartners.
Jeanette påpekar även att de företag som väl sätter igång ofta tycker att hållbarhetsarbetet är intressant. Många upptäcker att de redan har kommit en bit på vägen, trots att de inte tidigare dokumenterat sitt arbete.
– Företag som vi hjälpt kan få en aha-upplevelse när de inser hur hållbara de redan är, men också vad de kan förbättra. De upptäcker dessutom att det finns möjligheter att spara pengar eller öka sina intäkter genom att identifiera områden där de kan bli mer effektiva eller hållbara, säger Jeanette Isaksson.
Så kan din redovisnings- och lönekonsult hjälpa dig
Jeanette rekommenderar att hennes kunder laddar ner standarden NSRS för att komma igång med hållbarhetsredovisning. NSRS är ett kostnadsfritt verktyg i Excel-format, särskilt anpassat för små och medelstora företag.
När du väl har laddat ner verktyget blir det lättare att börja samla in den data som krävs, och din redovisnings- eller lönekonsult kan hjälpa dig med detta.
– Vi kan ta fram viktiga data, exempelvis från lönesystem och ekonomiska nyckeltal. Vi rekommenderar att börja med områden som är enkla att mäta, som sjukskrivningstal eller könsfördelning i företaget. Det ger en bra grund att bygga vidare på. Vi kan också fungera som bollplank och guida företagen i hur de ska tolka data och hur de kan jämföra sig med andra företag i branschen.
Jeanette betonar att hållbarhetsarbetet bör ses som ett långsiktigt projekt som involverar hela företaget.
– Det här gör du inte på en eftermiddag. Det är viktigt att sätta upp hållbarhetsarbetet som ett projekt med tydliga delmål.
4 tips för att lyckas med hållbarhetsredovisning:
- Ta första steget nu: Ju tidigare du börjar, desto bättre rustad är du för framtida krav och förväntningar från dina kunder.
- Använd rätt verktyg: NSRS är ett bra verktyg för att strukturera din hållbarhetsrapportering. Din redovisningskonsult kan hjälpa dig att använda det korrekt och tolka resultaten.
- Börja smått och fokusera på det enkla: Hållbarhetsredovisning behöver inte vara komplicerad. Börja med det du har tillgängligt. Fokusera på mätbara områden som personalfrågor, energianvändning eller transporter. Du behöver inte ta allt på en gång.
- Arbeta nära din redovisnings- och lönekonsult: De kan ge dig värdefull hjälp med att identifiera nyckeltal och data som du redan har, men kanske inte tänkt på.
The post Börja göra din hållbarhetsredovisning nu – så kommer du igång appeared first on Tidningen Konsulten.
